Cách tính giá vốn hàng 1688 về Việt Nam để bán hàng sinh lãi
Kiểm duyệt bài viết và thẩm định chuyên môn Ms. Hoàng Ngọc
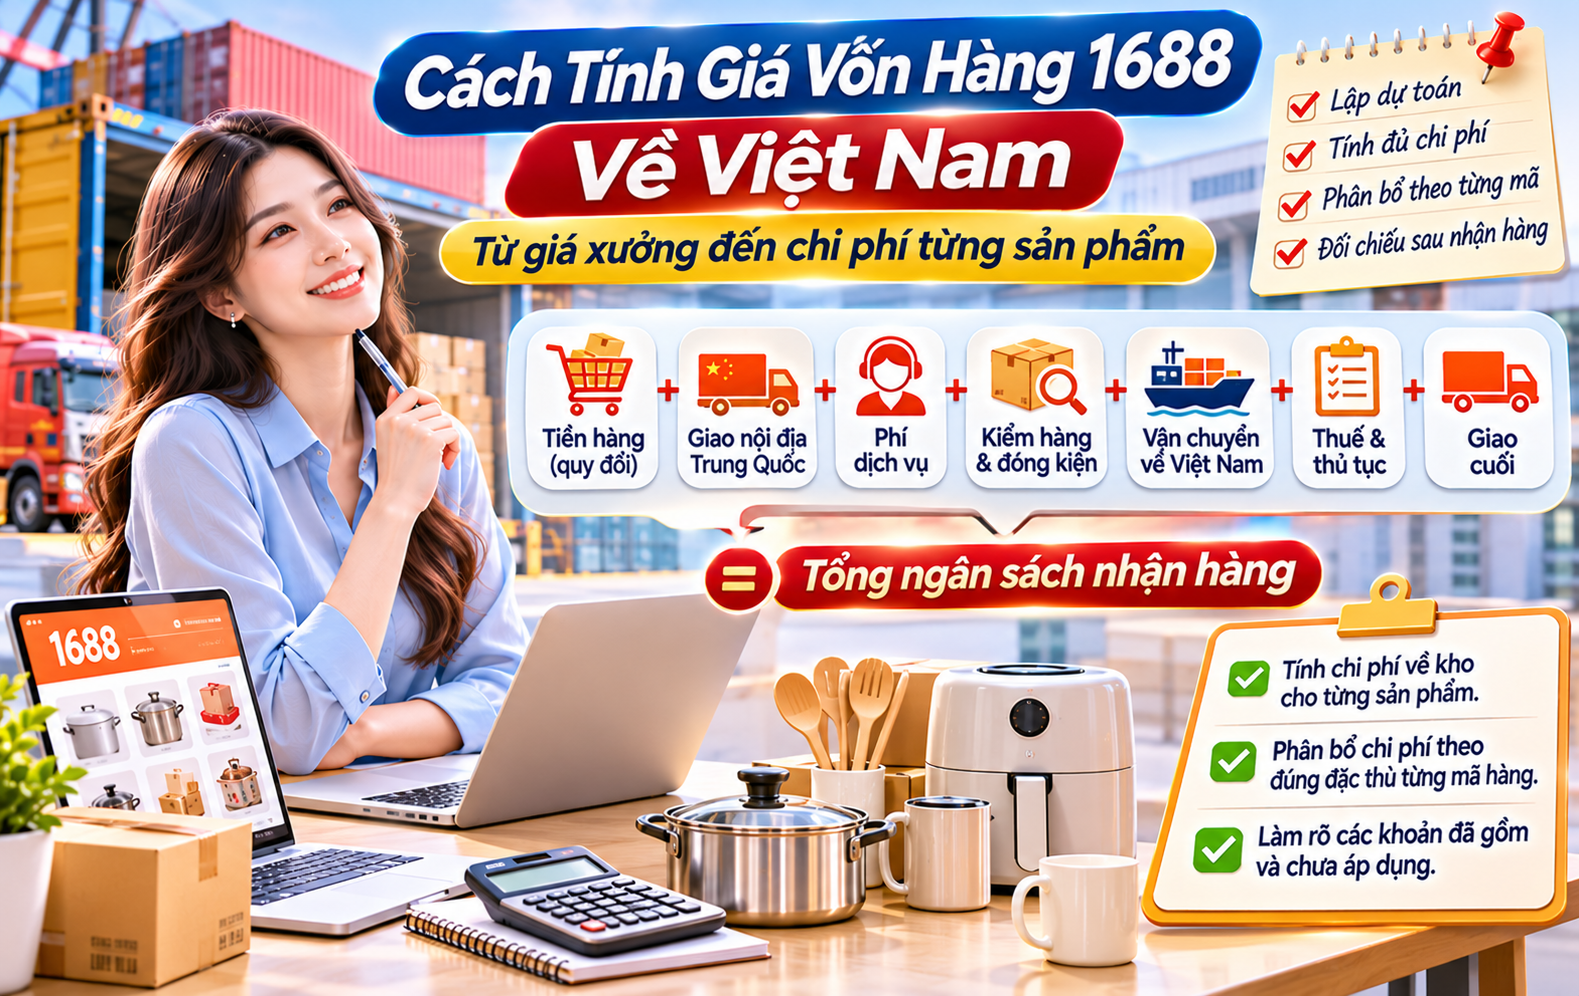
Cách tính giá vốn hàng 1688 cần dựa trên tổng chi phí đưa hàng về điểm nhận đã thống nhất, sau đó phân bổ cho từng mã sản phẩm. Giá trên xưởng nhân tỷ giá mới cho biết tiền mua hàng, chưa đủ để quyết định giá bán hoặc số lượng nhập.
Một sản phẩm có giá mua thấp hơn vẫn có thể tốn nhiều tiền hơn khi về Việt Nam vì phí giao nội địa, kích thước kiện hoặc yêu cầu đóng bảo vệ khác nhau. Nếu lô gồm nhiều mã, chia đều mọi khoản còn có thể khiến bạn hiểu sai sản phẩm nào đang có lợi nhuận tốt.
Bài viết này hướng dẫn cách lập dự toán, phân bổ chi phí và đối chiếu sau khi nhận hàng để bạn có cơ sở quyết định trước lần nhập tiếp theo.
1. Phân biệt giá mua, ngân sách nhận hàng và giá vốn
Ba con số này phục vụ những mục đích khác nhau:
| Con số | Ý nghĩa |
|---|---|
| Giá mua tại nhà cung cấp | Tiền trả cho đúng sản phẩm, quy cách và số lượng |
| Ngân sách để nhận lô hàng | Dòng tiền cần chuẩn bị theo các đợt thanh toán |
| Chi phí về kho trên mỗi sản phẩm | Cơ sở quản trị để so nguồn và lập kế hoạch bán |
Ví dụ, tiền đặt cọc là một phần thanh toán của đơn hàng, không phải một khoản chi phí mới để cộng thêm vào toàn bộ tiền hàng.
Tương tự, khi đã thanh toán trước một khoản phí, đến lúc đối soát cần xác định phần còn phải trả, tránh cộng lại khoản đã thanh toán.
Trong bài này, “giá vốn về kho” được dùng theo nghĩa quản trị để lập dự toán và so sánh phương án. Giá vốn ghi nhận kế toán cần được xác định theo hồ sơ và cách xử lý thực tế của doanh nghiệp.
2. Công thức tính chi phí hàng 1688 về Việt Nam
Bạn có thể bắt đầu bằng công thức:
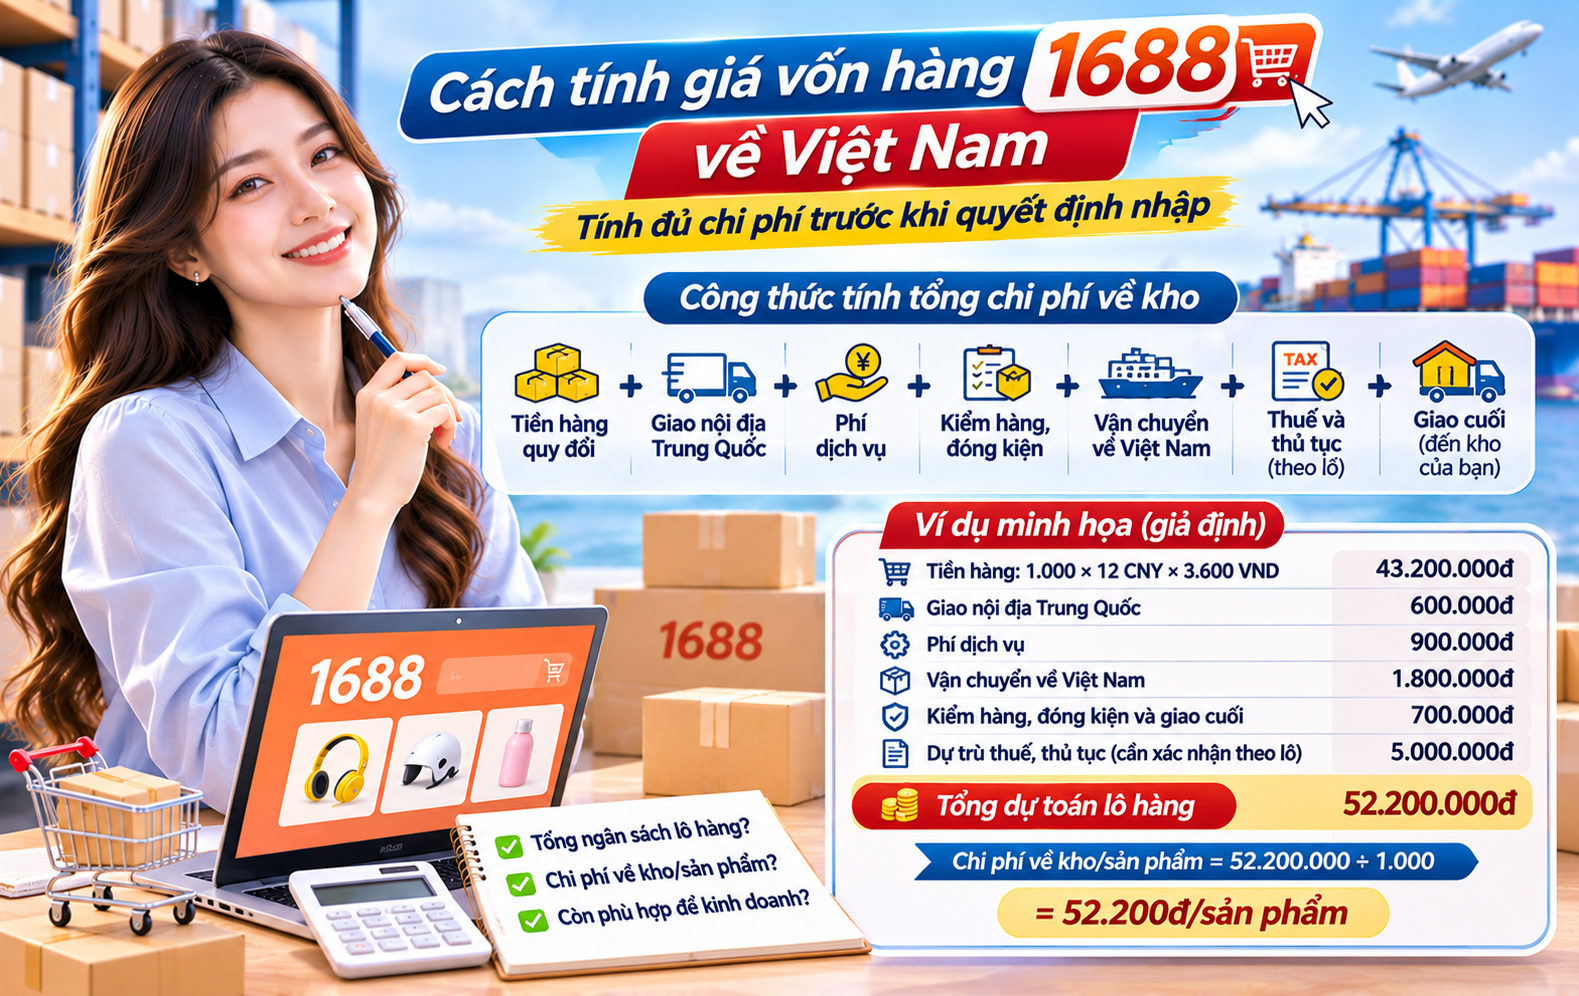
Tổng ngân sách nhận hàng = Tiền hàng quy đổi + Giao nội địa Trung Quốc + Phí dịch vụ + Kiểm hàng và đóng kiện theo thỏa thuận + Vận chuyển về Việt Nam + Thuế, thủ tục theo lô + Giao cuối.
Sau đó, kiểm tra khoản nào đã nằm trong gói và khoản nào chưa áp dụng.
| Khoản chi | Thông tin cần xác nhận | Điểm dễ nhầm |
|---|---|---|
| Tiền hàng | Giá đúng mẫu, màu, kích thước và số lượng | Lấy mức giá thấp nhất trên link dù khác quy cách |
| Quy đổi tiền | Tỷ giá, thời điểm áp dụng, phí thanh toán nếu có | Cộng trùng phí đã nằm trong tỷ giá hoặc gói |
| Giao nội địa Trung Quốc | Từ từng nhà cung cấp đến điểm nhận | Bỏ sót phí của một số xưởng |
| Phí dịch vụ | Phạm vi, căn cứ tính và điều kiện áp dụng | Hiểu phí mua hộ là toàn bộ chi phí |
| Kiểm hàng, đóng kiện | Kiểm những gì, đóng theo cách nào | Nhầm kiểm đếm với kiểm chất lượng toàn diện |
| Vận chuyển | Trọng lượng, thể tích, tuyến, điểm giao | Nhầm cước kho–kho với giao tận địa chỉ |
| Thuế và thủ tục | Theo thông tin mặt hàng và phương án nhập | Áp một tỷ lệ chung cho mọi sản phẩm |
| Giao cuối | Địa chỉ, bốc dỡ và công việc theo yêu cầu | Mặc định đã nằm trong cước quốc tế |
Bạn có thể tham khảo bảng giá order mua hàng hộ của Hoa Nam để hiểu cấu phần dịch vụ. Với phương án nhập chính ngạch, cần làm rõ thêm các khoản theo đúng lô hàng.
Ghi trạng thái cho từng khoản
Một bảng dự toán nên phân biệt:
-
Đã xác nhận: có căn cứ và điều kiện áp dụng rõ.
-
Tạm tính: đang dùng giả định, cần cập nhật.
-
Chưa đủ thông tin: thiếu quy cách, số đo hoặc hồ sơ.
-
Không áp dụng hoặc đã gồm: không cộng thêm vào tổng.
Một tổng tiền có nhiều chữ số chưa chắc đã chính xác nếu đầu vào vẫn thiếu. Điều cần biết là khoản nào đã chốt và khoản nào còn có thể thay đổi.
3. Ví dụ tính giá vốn một lô 1.000 sản phẩm
Toàn bộ số liệu dưới đây là giả định để minh họa, không phải tỷ giá, biểu thuế hoặc báo giá của Hoa Nam.
Giả sử bạn dự kiến nhập 1.000 sản phẩm cùng quy cách:
| Khoản minh họa | Số tiền |
|---|---|
| Tiền hàng: 1.000 × 12 CNY × 3.600 VND/CNY | 43.200.000đ |
| Giao nội địa Trung Quốc | 600.000đ |
| Phí dịch vụ | 900.000đ |
| Vận chuyển về Việt Nam | 1.800.000đ |
| Kiểm hàng, đóng kiện và giao cuối | 700.000đ |
| Khoản dự trù thuế, thủ tục — phải kiểm tra lại theo lô | 5.000.000đ |
| Tổng dự toán dòng tiền | 52.200.000đ |
Nếu cả 1.000 sản phẩm đều đạt yêu cầu để bán:
- Chi phí phân bổ minh họa = 52.200.000 ÷ 1.000 = 52.200đ/sản phẩm.
Nếu chỉ 980 sản phẩm có thể bán, giả định không thu hồi được giá trị từ 20 sản phẩm còn lại:
- Chi phí phân bổ minh họa ≈ 52.200.000 ÷ 980 = 53.265đ/sản phẩm.
Phép tính thứ hai giúp nhìn tác động của phần hàng không sử dụng được. Khi có hoàn tiền, bồi thường hoặc xử lý bán lại, cần cập nhật kết quả thực tế.
Đây là cách đánh giá quản trị, không thay thế cách hạch toán hàng lỗi của doanh nghiệp.
Bạn đã có link nhưng chưa đủ thông tin để tính?
Gọi Hotline 24/7: 0948.688.692, chuẩn bị số lượng, thông tin sản phẩm và địa chỉ nhận để Hoa Nam kiểm tra các đầu vào còn thiếu trước khi dự toán.
4. Phân bổ chi phí cho nhiều mã hàng như thế nào?
Không nên mặc định chia đều mọi khoản theo số sản phẩm.
Một lô có 100 hộp quà lớn và 100 phụ kiện nhỏ không có nghĩa mỗi nhóm sử dụng một nửa diện tích vận chuyển.
Nguyên tắc quản trị là:
Khoản phát sinh trực tiếp cho mã nào thì đưa về mã đó. Khoản dùng chung cần chọn căn cứ phân bổ phù hợp với cách phát sinh chi phí.
| Khoản | Căn cứ có thể xem xét |
|---|---|
| Tiền mua hàng | Theo từng mã và số lượng |
| Đóng bảo vệ riêng | Theo kiện hoặc mã được xử lý |
| Cước tính theo thể tích | Thể tích của từng nhóm hàng |
| Cước tính theo trọng lượng | Trọng lượng của từng nhóm hàng |
| Khoản tính theo giá trị | Giá trị hàng của từng nhóm |
Ví dụ phân bổ riêng cước vận chuyển: Giả sử lô có hai mã, mỗi mã 100 sản phẩm:
-
Mã A chiếm 1 m³.
-
Mã B chiếm 0,2 m³.
-
Tổng cước giả định là 1.800.000đ, được phân bổ theo thể tích.
| Mã | Thể tích | Cước phân bổ | Cước mỗi sản phẩm |
|---|---|---|---|
| A | 1 m³ | 1.500.000đ | 15.000đ |
| B | 0,2 m³ | 300.000đ | 3.000đ |
| Tổng | 1,2 m³ | 1.800.000đ |
Nếu chia đều cho 200 sản phẩm, bạn sẽ tính 9.000đ mỗi sản phẩm. Cách đó làm cước mã A bị tính thấp, còn mã B bị tính cao.
Ví dụ cho thấy vì sao cần ghi quy cách từng nhóm thay vì chỉ biết tổng số lượng. Cách phân bổ cuối cùng phải phù hợp với báo giá và dữ liệu thực tế của lô hàng.
5. Giá xưởng thấp hơn chưa chắc là nguồn tiết kiệm hơn
Khi so hai nhà cung cấp, hãy so cùng mẫu, chất lượng, số lượng và điểm giao.
Ví dụ giả định: bạn cần 400 sản phẩm cùng quy cách. Các hạng mục đang có để so sánh:
| Khoản | Nguồn A | Nguồn B |
|---|---|---|
| Tiền hàng quy đổi | 12.000.000đ | 12.800.000đ |
| Giao nội địa Trung Quốc | 600.000đ | 300.000đ |
| Vận chuyển về Việt Nam | 1.800.000đ | 900.000đ |
| Đóng kiện | 400.000đ | 300.000đ |
| Tổng các khoản đang so sánh | 14.800.000đ | 14.300.000đ |
Nguồn A có tiền hàng thấp hơn 800.000đ nhưng tổng các khoản trong bảng lại cao hơn 500.000đ.
Bảng này chưa phải tổng giá vốn hoàn chỉnh. Các khoản dịch vụ, thuế, thủ tục và khoản khác chưa thể hiện phải được bổ sung, đối chiếu trên cùng phạm vi trước khi chọn nguồn.
Ngoài giá, cần kiểm tra:
-
Chất lượng và thông số có thực sự tương đương?
-
Phụ kiện đã gồm giống nhau chưa?
-
Kích thước kiện được báo là sau đóng hay trước đóng?
-
Có đủ số lượng và đáp ứng lịch cần nhận không?
-
Nhà cung cấp có đáp ứng yêu cầu thông tin, hồ sơ của phương án nhập không?
Nếu cần hỗ trợ làm việc với nguồn và tổ chức nhập, tham khảo dịch vụ order 1688 chính ngạch của Hoa Nam.
6. Hàng nhẹ, cồng kềnh cần tính thêm điều gì?
Hộp quà rỗng, hoa giả và một số đồ decor có thể nhẹ nhưng chiếm nhiều chỗ xếp.
Trước khi hỏi cước, nên có:
-
Kích thước kiện sau đóng.
-
Khối lượng mỗi kiện.
-
Số sản phẩm mỗi kiện.
-
Yêu cầu chống móp, chống vỡ.
-
Khả năng tháo rời hoặc gấp phẳng.
Thể tích kiện hình hộp được tính bằng dài × rộng × cao, sử dụng cùng đơn vị mét. Cách áp cước, mức tối thiểu và xử lý kiện đóng bảo vệ phải theo phương án vận chuyển cụ thể.
Nếu nhận hàng dạng tháo rời để giảm thể tích, cần tính thêm công lắp và kiểm tra tại Việt Nam. Khoản tiết kiệm vận chuyển phải được đặt cạnh chi phí hoàn thiện, không xem riêng.
Bạn có thể trao đổi phương án vận chuyển Trung Việt chính ngạch theo quy cách thực tế, thay vì chỉ hỏi một mức cước theo kg.
7. Giá vốn về kho chưa phải toàn bộ chi phí bán hàng
Để đánh giá sản phẩm có phù hợp kinh doanh, cần tính tiếp các khoản của kênh bán:
-
Phí sàn và thanh toán.
-
Khuyến mại do shop chịu.
-
Quảng cáo, tiếp thị.
-
Vật tư và công đóng gói giao khách.
-
Hoàn hàng, xử lý hàng lỗi.
-
Chi phí vận hành.
Ví dụ giả định: giá bán thực nhận sau giảm giá là 100.000đ, chi phí về kho 52.200đ và chi phí bán hàng biến đổi 25.000đ.
Phần còn lại = 100.000 − 52.200 − 25.000 = 22.800đ.
Đây chưa phải lợi nhuận ròng nếu vẫn còn các chi phí và nghĩa vụ khác chưa tính.
Lưu ý: dùng giá bán thực nhận, không chỉ giá niêm yết. Nếu vừa giảm giá cho khách vừa tiếp tục dùng giá niêm yết để tính, kết quả sẽ cao hơn thực tế.
Với hàng mùa vụ, cần đặt mức chi phí chấp nhận được cạnh lịch nhận và số ngày còn bán. Bạn có thể xem kế hoạch nhập hàng Tết và tính lịch về kho để kết nối hai quyết định này.
8. Đối soát sau nhận hàng để lần nhập sau tính sát hơn
Bảng dự toán trước khi đặt giúp ra quyết định. Bảng thực chi sau khi nhận giúp biết quyết định đó đã lệch ở đâu.
| Nội dung | Cần đối chiếu |
|---|---|
| Tiền hàng | Giá chốt, số lượng, khoản giảm hoặc hoàn |
| Thanh toán | Tỷ giá và các lần đã trả |
| Vận chuyển | Số đo, khối lượng và phạm vi thực tế |
| Số lượng | Đặt, nhận, đạt yêu cầu, thiếu hoặc cần xử lý |
| Chi phí | Dự toán, thực chi và nguyên nhân chênh |
| Công nợ | Đã thanh toán và phần còn lại |
Nếu chênh do thiếu thông tin kích thước kiện, lần sau cần yêu cầu sớm hơn. Nếu chênh do thay số lượng hoặc cách đóng, cần lưu để so sánh đúng giữa các đợt.
Không nên dùng mãi một giá vốn cũ khi nguồn, quy cách hoặc điều kiện vận chuyển đã thay đổi.
9. Kiểm tra dự toán trước khi đặt hàng cùng Hoa Nam Logistics
Để hỏi phương án sát với lô hàng, bạn nên chuẩn bị:
-
Link hoặc ảnh từng sản phẩm.
-
Số lượng theo mã, màu và kích thước.
-
Giá nhà cung cấp đang báo.
-
Quy cách kiện nếu có.
-
Địa chỉ nhận và ngày cần hàng.
-
Yêu cầu kiểm hàng, đóng kiện và chứng từ.
Gọi 0948.688.692 để trao đổi với Hoa Nam về các thông tin cần kiểm tra và phạm vi dịch vụ phù hợp.
Bạn cũng có thể đối chiếu các khoản phí nhập hàng chính ngạch trước khi làm việc. Mục tiêu là biết khoản nào đã xác nhận, khoản nào còn cần bổ sung và ngân sách nào phải chuẩn bị trước khi triển khai.
10. Câu hỏi thường gặp
Tiền cọc có cộng thêm vào giá vốn không?
Tiền cọc là một phần thanh toán. Khi tính tổng tiền hàng, không cộng lại tiền cọc như khoản chi phí mới. Cần đối soát số đã trả và số còn phải trả.
Phí dịch vụ phần trăm đã gồm vận chuyển chưa?
Phải kiểm tra báo giá. Một mức phần trăm không tự thể hiện toàn bộ phạm vi đã gồm, chưa gồm.
Chưa biết thuế hoặc kích thước kiện có thể dự toán không?
Có thể lập bản ban đầu nhưng phải đánh dấu khoản chưa đủ thông tin. Không nên coi tổng tạm tính là chi phí đã chốt.
Có nên chia mọi khoản theo số sản phẩm?
Chỉ khi căn cứ đó phù hợp. Với hàng khác thể tích hoặc trọng lượng, chia đều có thể làm sai chi phí từng mã.
Nhập nhiều để được giá tốt có luôn có lợi không?
Không. Cần so khoản tiết kiệm với vốn bỏ thêm, cước, diện tích kho và rủi ro hàng chậm bán.
LIÊN HỆ HOA NAM LOGISTICS
CÔNG TY CỔ PHẦN ĐẦU TƯ THƯƠNG MẠI VÀ XUẤT NHẬP KHẨU HOA NAM LOGISTICS
- MST: 0110167925
- Trụ sở Hà Nội: Tầng 2 TTTM Mipec số 2 Long Biên 2, Bồ Đề, TP Hà Nội
- Văn Phòng Miền Trung: B2.1.11 Hoá Sơn 9, P Hoà Cường, TP. Đà Nẵng
- Hotline: 1900.633.053 | 0948.688.692
- Email: info@hoanamlogistics.com